

Реклама


Тверские блоги
 Геннадий Климов
Когда, солдат сражается за славу и Родину, он готов умереть как герой
ДА ПОМОЖЕТ НАМ ДЕВА МАРИЯ
Российско-украинская война. Мёртвые и живые. 25 августа 2014 года
 Мария Орлова
Опасности больших размеров. Внутренняя переферия
раскол, часть следующая
Каганов отлично про последние соцопросы

Журнал "Умное производство"
Под Рязанью достраивается завод высокопрочного крепежа
Россия зовет украинских авиастроителей
Технологии ОПК поднимут уровень других отраслей промышленности
Мария ОРЛОВА, шеф-редактор еженедельника «Караван+Я» и главный редактор журнала «Бизнес Территория»: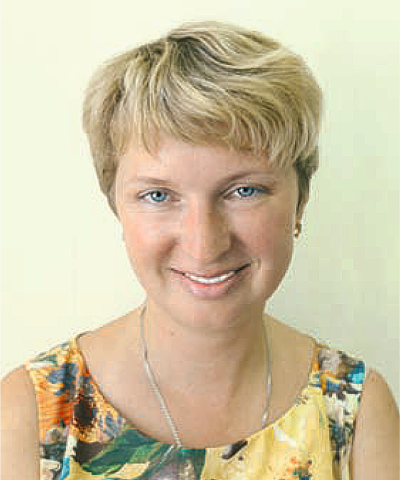
«Нынешний губернатор Тверской области Андрей Шевелев с большим подозрением относится к творческой, волонтерской и другого вида активности. Видимо, будучи военным, он искренне не понимает, как люди в свободное время могут заниматься
Подробнее: https://etver.ru/novosti/81451/
Фильм о группе «Аквариум» снимался в Твери 7 декабря 2011 года. Режиссёр Максим Калинов. Авторы идеи Вадим Колонцов и Максим Калинов. Продюсеры Алексей Моторкин и Марат Карапетян. Производство студии HOLMAX.RU Генеральный спонсор — компания KOLONNA...
|
Опрос
В каком из тих лингвистических центров вы бы хотели изучать иностранный язык?
развернуть

Девушку на фото зовут Любовь, она массажист, говорит, что работает через салон и на дому в Кимрах, одному ребенку нужен был массаж, и они позвонили ей, она пришла, три раза сделала массаж и пропала, взяв предварительно деньги...

10 августа 2014 года в городе Тверь пропал Андрей Кервалидзе. Утром поехал из Твери на своем велосипеде в сторону области (возможно Рябеево) собирать иван-чай и не вернулся...

30 июля в 15:00 ушел из дома (Тверь, ул.Докучаева) и до настоящего времени не вернулся Чернышев Алексей Петрович 1954 года рождения...

Федеральные новости
«Ляпис Трубецкой» официально прекратил свое существование
«Ливерпуль» на выезде разгромил «Тоттенхэм»
Мужская сборная России по дзюдо завоевала серебро чемпионата мира
«Рубин» сыграл вничью с «Уфой» в шестом туре чемпионата России
На Донбассе ранен журналист агентства ANNA-news
Песков: Путин не говорил о придании государственности Новороссии
ЦСКА забил «Ростову» шесть безответных мячей
Исландия вновь повысила уровень тревоги из-за проснувшегося вулкана
Путин призвал к переговорам о государственности юго-востока Украины
Правительство России утвердило перенос выходных дней в 2015 году
Все права защищены. © 2014

 Нашли опечатку?
Orphus: Ctrl+Enter